Dispositif Malraux : Conditions fiscales et juridiques
La loi Malraux s'impose comme l'une des solutions de gestion de patrimoine les plus performantes pour les contribuables fortement fiscalisés. Conçu pour encourager la restauration de l'immobilier historique, ce levier de défiscalisation immobilière permet d’allier la passion des vieilles pierres à une optimisation financière rigoureuse. Découvrez le fonctionnement, les critères d'éligibilité et la réglementation pour réussir votre investissement locatif en loi Malraux et maximiser votre réduction d'impôt sur le revenu.
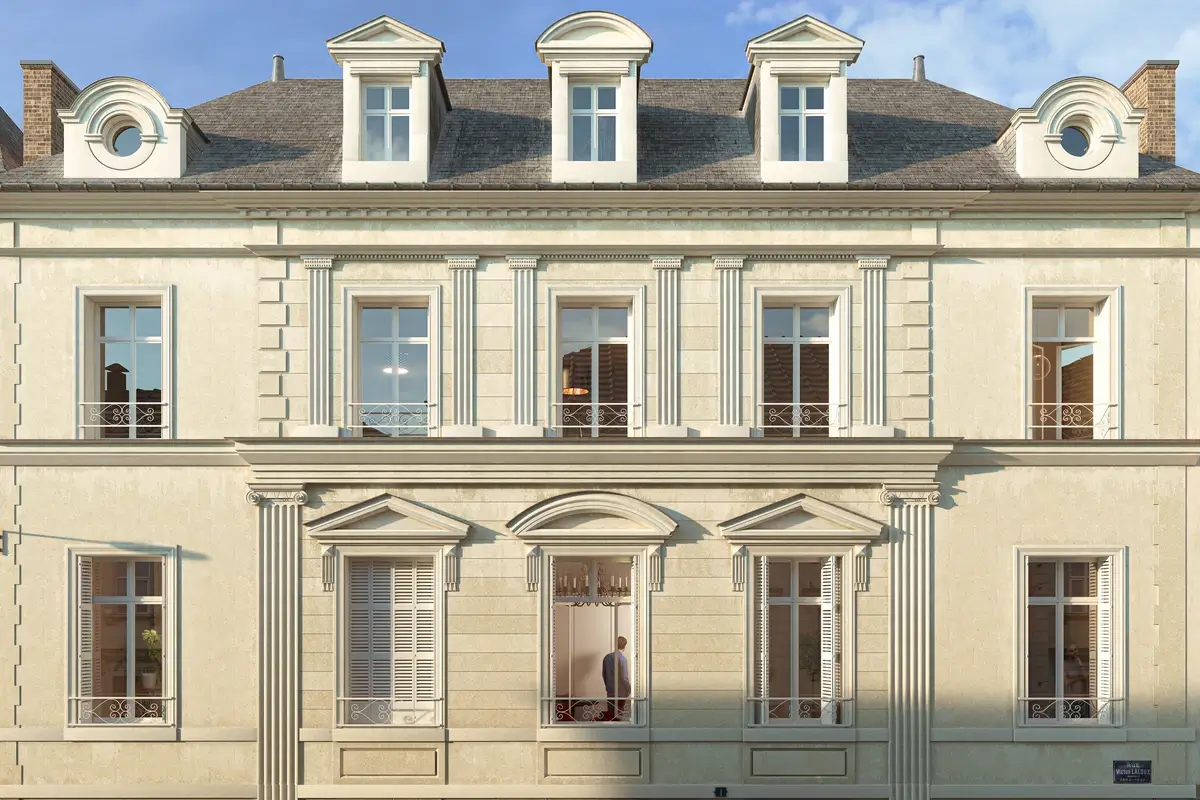
Les conditions d'éligibilité à respecter
Pour ouvrir droit à cet avantage fiscal, l'opération doit respecter plusieurs critères cumulatifs et stricts :
- La situation géographique du logement : le bien ancien doit être situé impérativement dans un secteur protégé, précisément au sein d'un Site Patrimonial Remarquable (SPR).
- Le cadre d'urbanisme : l'opération de restauration doit faire l'objet d'un Plan de Sauvegarde et de Mise en Valeur (PSMV) approuvé ou d'un Plan de Valorisation de l'Architecture et du Patrimoine (PVAP), soit, lorsque le plan n'est pas approuvé, être couverte par une déclaration d'utilité publique (DUP).
- L'initiative de l'opération : l'acquéreur du bien, ou un ensemble de copropriétaires regroupés au sein d'une Association Foncière Urbaine Libre (AFUL), doit être à l'origine de l'opération de restauration complète de l'immeuble.
- La réalisation des travaux : avant le début du chantier, les opérations de réhabilitation doivent être validées par la délivrance d'un permis de construire ou d'une déclaration préalable, avec le visa obligatoire de l'Architecte des Bâtiments de France (ABF).
- L'engagement de location : après l'achèvement des travaux, le propriétaire s'engage à louer le bien nu à titre de résidence principale pour le locataire, pendant une durée minimale de 9 ans. La mise en location doit intervenir dans les 12 mois suivant la fin des travaux. Le locataire ne peut pas appartenir au foyer fiscal du propriétaire, ni être l'un de ses ascendants ou descendants. Il n'y a en revanche aucun plafonnement de loyer ni de ressources pour le locataire.
- L'avantage fiscal et le plafond des dépenses : le taux de la réduction d'impôt s'élève à 22 % (zone PVAP) ou 30 % (zone PSMV) du montant des travaux. Les dépenses éligibles intègrent les travaux de restauration, d'entretien et d'amélioration, ainsi que les frais de gérance, les primes d'assurance et les rémunérations des syndics. L'assiette des dépenses est plafonnée à 400 000 € sur une période pluriannuelle de 4 ans consécutifs.
Quels travaux sont éligibles à la défiscalisation Malraux ?
Seuls les travaux ayant pour objectif de restaurer ou préserver un bien situé dans le périmètre d'un Site Patrimonial Remarquable (SPR)sont éligibles.
LES DÉPENSES DE RÉNOVATION ÉLIGIBLES
- Les dépenses découlant de l'opération de restauration immobilière elle-même, incluant les travaux de démolition imposés par l'autorité qui délivre le permis de construire.
- Les travaux de reconstitution de toiture ou de murs extérieurs d'immeubles existants rendus nécessaires par les démolitions imposées.
- Les travaux de transformation en logement de tout ou partie d'un immeuble à usage d'habitation pour le rendre habitable (y compris les parties antérieurement non habitables, telles que les combles et les greniers) sans agrandissement du volume total bâti de l'immeuble.
LES DÉPENSES DE TRAVAUX EXCLUES DU DISPOSITIF
Sont exclus du calcul de la réduction d'impôt les travaux d’extension (agrandissement de la surface au sol ou élévation) ainsi que les travaux d'embellissement privatifs non prévus par le programme général de restauration.
L'article L.262-1 du Code de la construction et de l'habitation précise que ces opérations peuvent être réalisées sous le régime juridique d'un contrat de Vente d'Immeuble à Rénover (VIR). L'investisseur justifie alors de son avantage fiscal par le paiement des appels de fonds correspondants à l'avancement des travaux.
Quelles sont les obligations déclaratives pour l'investisseur ?
Afin de valider la réduction d'impôt Malraux, l'investisseur doit accomplir les démarches administratives suivantes auprès de l'administration fiscale :
- Déposer la déclaration et obtenir l'autorisation de travaux (permis de construire ou déclaration préalable) avant l'ouverture du chantier.
- Déclarer les dépenses annuelles via la déclaration de revenus n° 2042 et son annexe n° 2042-RICI, en conservant les factures des entreprises et les attestations de paiement.
- Fournir une copie du bail de location nu ainsi que le formulaire d'engagement de location de 9 ans dans les 12 mois qui suivent la date d'achèvement des travaux (DAT).
Quels sont les points de vigilance avant d'investir ?
Le dispositif Malraux est un outil de défiscalisation puissant mais encadré par des règles strictes. Tout manquement aux obligations de conservation ou de location entraîne une reprise immédiate de l'intégralité des réductions d'impôt obtenues par l'administration fiscale.
- La cohérence de l'emplacement : l'investissement global (prix du foncier cumulé au budget des travaux) étant conséquent, une étude de marché est indispensable pour sécuriser un taux d'occupation optimal.
- Le calcul de la plus-value immobilière à la revente : lors de la cession du bien à l'issue de l'engagement des 9 ans, la plus-value est calculée selon les règles du droit commun. Toutefois, le Code Général des Impôts interdit le double avantage fiscal : les dépenses de travaux ayant ouvert droit à la réduction d'impôt Malraux ne peuvent pas être intégrées au prix d'acquisition pour majorer ce dernier.
- L'impôt sur la plus-value : l'abattement pour durée de détention s'applique selon le barème légal en vigueur, permettant une exonération totale d'impôt sur le revenu après 22 ans de détention du bien, et une exonération totale des prélèvements sociaux après 30 ans.
En cas de revente
Au terme de la période obligatoire d'engagement de location de 9 ans, le propriétaire retrouve la pleine disposition de son patrimoine immobilier. Il peut choisir de revendre le bien ou de poursuivre l'exploitation locative. En cas de maintien de la location nue, le bailleur peut opter pour le régime de droit commun (régime réel) ou, si ses revenus fonciers bruts annuels sont inférieurs à 15 000 €, pour le régime simplifié du micro-foncier qui permet de bénéficier d'un abattement forfaitaire de 30 % représentatif des charges.
Sécurisez votre investissement Malraux
Notre cabinet sélectionne pour vous les meilleurs programmes de restauration de l'immeuble historique au cœur des plus beaux Sites Patrimoniaux Remarquables. Sécurisez votre investissement locatif en loi Malraux, profitez d'une réduction d'impôt allant jusqu'à 30 % du montant des travaux et bâtissez un patrimoine immobilier d'exception en totale conformité avec la réglementation.
Découvrez notre sélection d'immeubles éligibles à la loi Malraux
Investir & défiscaliser
Grâce aux dispositifs fiscaux en vigueur



Attention, la législation change constamment, les informations contenues sur le site www.capital-patrimoine.fr sont données à titre purement informatif et ne peuvent donc être considérées comme des documents faisant juridiquement foi.
Découvrez notre guide
Recevez toutes les informations sur la loi
à travers un guide simple et explicite.