
Loi Malraux
Comment réduire ses impôts grâce à la loi Malraux ?
Vous cherchez un levier de défiscalisation immobilière puissant pour optimiser vos revenus ? L’investissement en loi Malraux s'impose comme une stratégie patrimoniale d’exception pour maîtriser une fiscalité élevée. Ce dispositif fiscal incitatif a un double objectif : encourager la restauration complète d’immeubles anciens situés dans des sites patrimoniaux remarquables et offrir une réduction d'impôt immédiate très attractive pour les investisseurs privés. En participant activement à la sauvegarde du patrimoine national, vous vous constituez un patrimoine immobilier de prestige tout en réduisant significativement votre impôt sur le revenu.
DÉFISCALISER EN RÉNOVANT DU PATRIMOINE ANCIEN
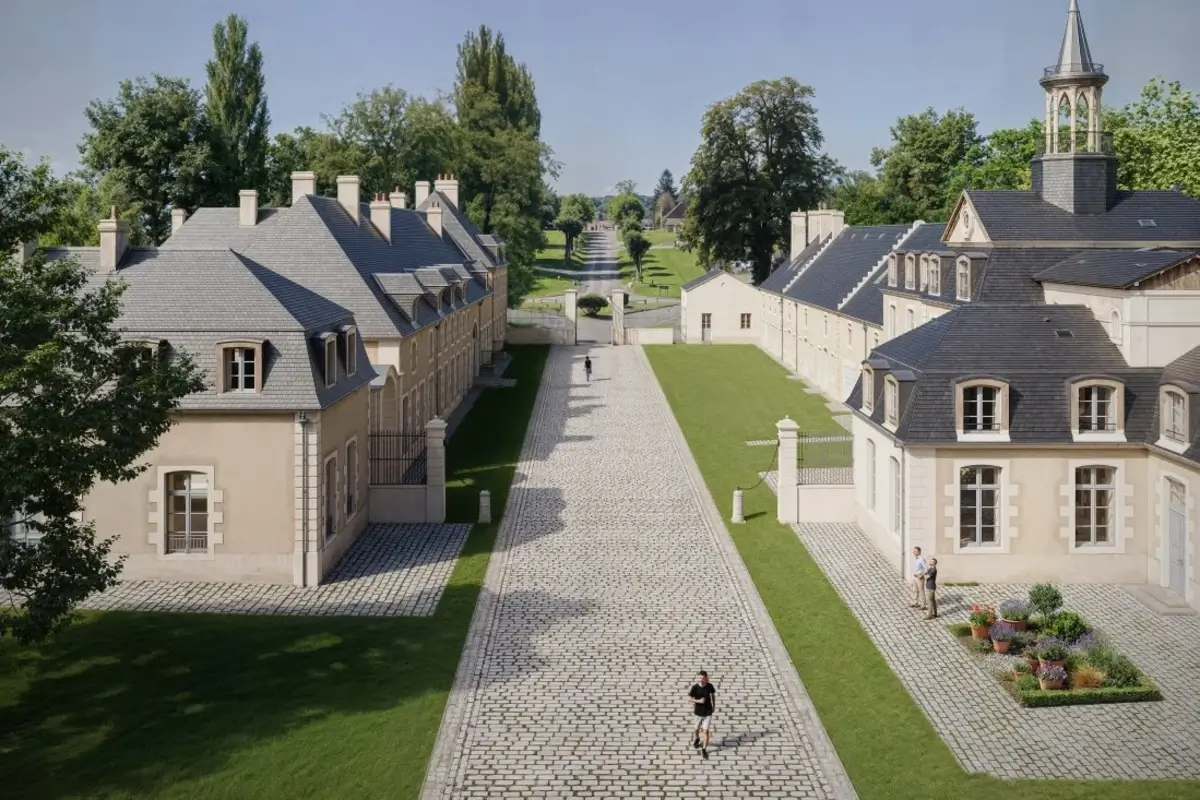
La loi Malraux a été instituée en 1962 par André Malraux, alors ministre de la Culture, pour conserver l’intégrité des quartiers historiques dans certains secteurs sauvegardés qu’il souhaitait protéger. Afin d'encourager la valorisation du patrimoine architectural national, le législateur a prévu des dispositions fiscales particulièrement incitatives pour tout acquéreur de biens immobiliers nécessitant des travaux de rénovation avant de les destiner à la location. Ainsi, l’État transfère aux investisseurs privés la restauration et l’entretien d’une grande partie du patrimoine national.
Pourquoi investir en loi Malraux ?
Le dispositif Malraux repose sur de nombreux avantages. En particulier, il ouvre droit à une réduction d'impôt significative.
UNE RÉDUCTION D'IMPÔT SUR LES TRAVAUX DE RESTAURATION
- Une forte réduction d’impôt de 22% ou 30% des dépenses engagées pour les travaux de restauration complète.
- Un avantage fiscal calculé sur un plafond pluriannuel de 400 000 € de travaux retenus sur une période de 4 années consécutives, soit une réduction fiscale maximale globale de 120 000 € (30 % de 400 000 €).
DES REVENUS LOCATIFS AVEC DES LOYERS NON PLAFONNÉS
- La constitution d'un patrimoine d'exception et un complément de revenus grâce aux loyers non plafonnés.
Pour quels profils d'investisseurs ?
- Les contribuables fortement imposés souhaitant bénéficier d'une réduction d'impôt immédiate.
- Les personnes qui souhaitent acquérir un bien de qualité avec du cachet et des prestations soignées, passionnées par les biens de caractère.
- Les investisseurs recherchant une opération patrimoniale de long terme.
- Les investisseurs conscients de leur impact sociétal, souhaitant contribuer à la préservation et à la sauvegarde du patrimoine français.
Quels sont les biens immobiliers éligibles au dispositif Malraux ?
Les critères géographiques : Sites Patrimoniaux Remarquables (SPR)
Le dispositif concerne exclusivement des immeubles anciens nécessitant des travaux de restauration complète. Seuls les immeubles situés dans un Site Patrimonial Remarquable (SPR) sont éligibles, lorsqu'ils sont :
- couverts par un Plan de Sauvegarde et de Mise en Valeur (PSMV) approuvé, ou couverts par un Plan de Valorisation de l’Architecture et du Patrimoine (PVAP) approuvé ;
- lorsque la restauration a été déclarée d’utilité publique (DUP).
Ces sites remarquables se trouvent généralement dans les centres de villes historiques ou patrimoniales.
L'obligation d'une restauration complète de l'immeuble
La loi Malraux impose que le projet porte sur l'ensemble de l'immeuble et mène à sa restauration complète. Les rénovations partielles sont exclues du dispositif.
Découvrez notre sélection d'immeubles éligibles à la loi Malraux
Quelles sont les conditions à respecter ?
Pour sécuriser votre réduction d'impôt auprès de l'administration fiscale, plusieurs critères stricts doivent être réunis :
L’engagement de location nue pendant 9 ans
- L’opération doit être réalisée en vue de la restauration complète d’un immeuble bâti situé dans un Site Patrimonial Remarquable (SPR).
- L'investisseur doit louer le logement nu pendant 9 ans, à usage de résidence principale du locataire.
- À la fin des travaux, la mise en location du bien doit intervenir dans un délai maximal de 12 mois.
L'exclusion de la location aux ascendants et descendants
Le locataire ne doit pas faire partie du foyer fiscal du propriétaire. De plus, contrairement à d'autres lois de défiscalisation, l'immeuble ne peut en aucun cas être loué à un ascendant ou un descendant, sous peine de perdre l'avantage fiscal.
Le rôle majeur des Architectes des Bâtiments de France (ABF)
- Il est obligatoire d'avoir obtenu une autorisation spéciale d'urbanisme (via une déclaration préalable ou un permis de construire, visée par l'Architecte des Bâtiments de France) pour lancer les travaux.
- Le suivi des travaux doit être obligatoirement contrôlé par les Architectes des Bâtiments de France (ABF), garants de la cohérence architecturale et du respect du patrimoine protégé.
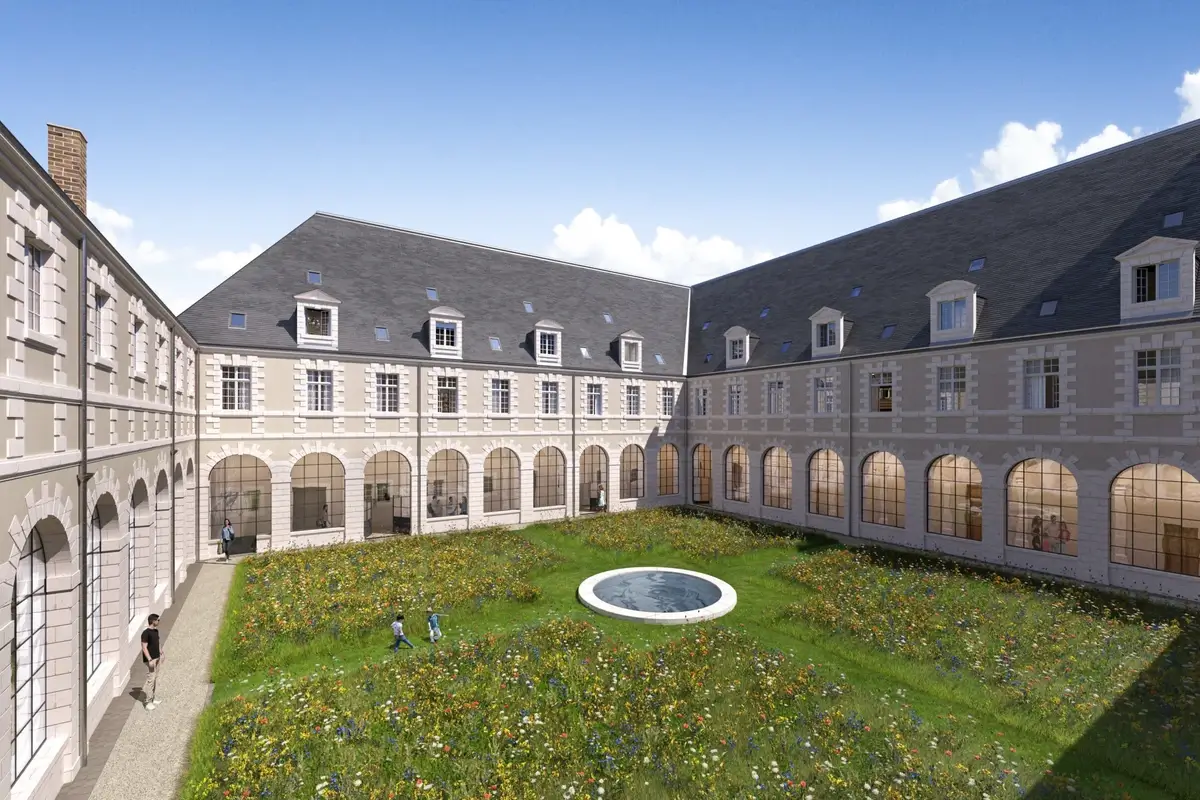
Tableau de synthèse : Ce qu'il faut retenir
| POINTS CLEFS | Règles et caractéristiques du dispositif Malraux |
|---|---|
| Les avantages fiscaux | Réduction d'impôt de 22 % ou 30 % sur le montant des travaux réalisés. Possibilité de report de la réduction d’impôt non imputée pendant une période de 3 ans supplémentaires. |
| L'engagement de durée | Minimum de 9 ans de mise en location nue à titre de résidence principale. |
| Les conditions à respecter | Location nue à usage de résidence principale du locataire. Impossibilité de louer à un ascendant ou à un descendant (membre ou non du foyer fiscal). |
| Les biens concernés | Les logements anciens réhabilités en secteur protégé (SPR). À savoir : les personnes qui détiennent un droit démembré sur l’immeuble ne peuvent pas bénéficier de la réduction. |
| Les avantages | Un patrimoine de qualité situé au cœur des villes - Perception de revenus locatifs sans plafond de ressources des locataires ni plafond de loyers. |
| Le dispositif | Le dispositif Malraux permet une réduction d’impôt allant jusqu'à 30 % du montant des travaux, dans la limite pluriannuelle de 400 000 € de travaux appréciés sur 4 années consécutives. Le paiement des dépenses de travaux s'effectue selon un calendrier d'avancement des travaux ou de l'appel de fonds (notamment en cas de Vente d'Immeuble à Rénover). |
Notre avis d'expert
Investir dans un projet éligible à la loi Malraux représente une stratégie patrimoniale d'exception, associant optimisation fiscale et valorisation durable du bien immobilier. Au-delà de l'avantage fiscal, cet investissement participe activement à la sauvegarde du patrimoine architectural français, tout en offrant une perspective de rendement solide et pérenne.
Notre conseil : Il convient de bien valider l'expérience et la notoriété de l'opérateur qui réalise les travaux. Faire appel à des promoteurs spécialisés dans la rénovation du patrimoine offre des garanties de qualité et un accompagnement indispensable tout au long du projet. Nous vous invitons à envisager cette opération non pas comme un simple outil de défiscalisation, mais comme une véritable stratégie de valorisation patrimoniale.
FAQ sur la Loi Malraux
- Dispositif fiscal Malraux ou Monuments historiques ? Quelles différences pour votre investissement immobilier ? Le dispositif Malraux accorde une réduction d’impôt directe calculée sur le montant des travaux, tandis que le régime des Monuments Historiques permet de déduire, sans plafond, l’ensemble des charges et des travaux de rénovation du revenu imposable global. Le choix dépendra donc de votre tranche marginale d'imposition (TMI).
- Peut-on investir via une SCI ? Oui, sous réserve de respecter les critères d’éligibilité (engagement de location, respect de la nature des travaux et rénovation complète du bien). La SCI ne doit pas être soumise à l'impôt sur les sociétés (SCI à l'IR). L’avantage fiscal est ensuite réparti entre les associés selon leur quote-part dans la société.
Capital-Patrimoine vous accompagne dans votre projet
Des enjeux de fiscalité, de retraite ou de transmission ? Échangez avec nos conseillers et bénéficiez d’un accompagnement patrimonial personnalisé.
Investir & défiscaliser
Grâce aux dispositifs fiscaux en vigueur



Attention, la législation change constamment, les informations contenues sur le site www.capital-patrimoine.fr sont données à titre purement informatif et ne peuvent donc être considérées comme des documents faisant juridiquement foi.
Découvrez notre guide
Recevez toutes les informations sur la loi
à travers un guide simple et explicite.