Loi Malraux : Fonctionnement, Avantages et Simulation
Réduisez vos impôts en investissant dans l'immobilier de prestige.
La loi Malraux s'impose comme l'un des dispositifs de défiscalisation immobilière les plus puissants pour les contribuables fortement imposés. Créé le 4 août 1962, cet outil de défiscalisation a pour objectif principal d'inciter les investisseurs particuliers à rénover le patrimoine historique français tout en développant un investissement locatif d'exception. En contrepartie d'une restauration complète d'un bâtiment situé en Site Patrimonial Remarquable (SPR), l'État accorde une importante réduction d'impôt calculée sur le montant des travaux. Découvrez comment fonctionne ce dispositif clé pour réduire ses impôts tout en dynamisant les centres-villes anciens.
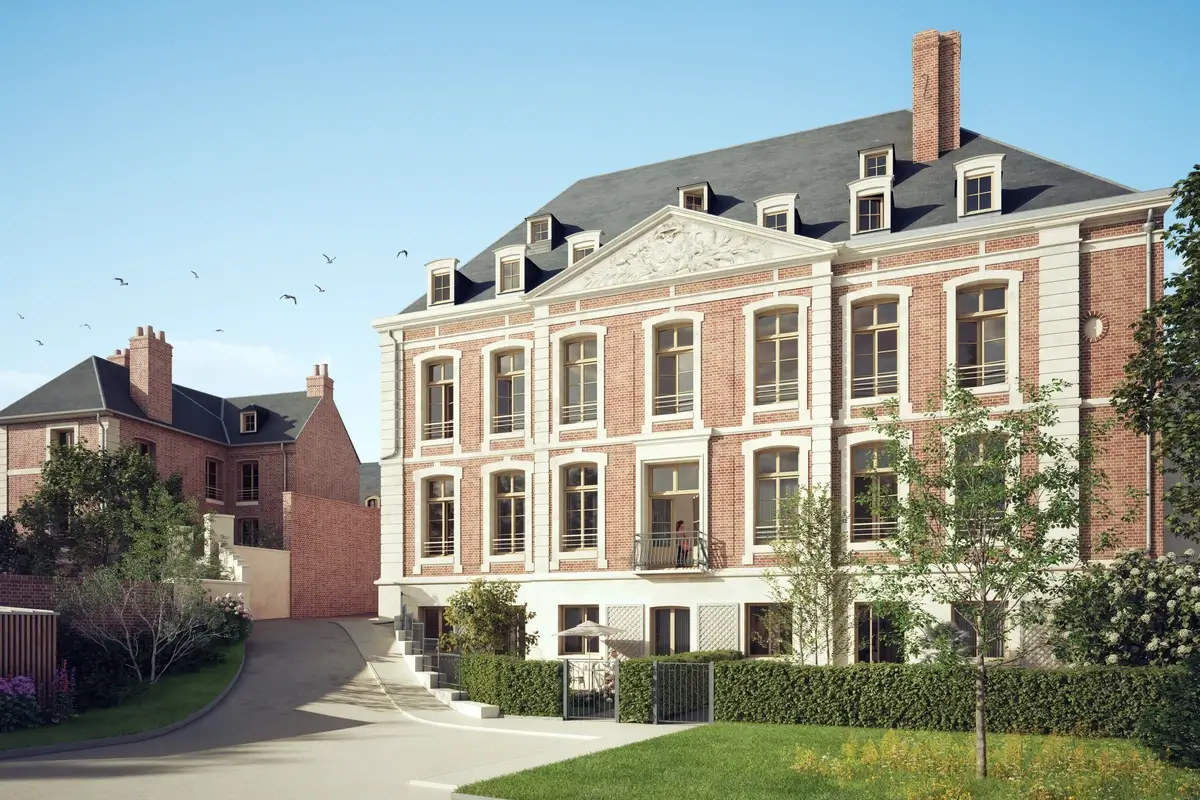
Quels sont les avantages fiscaux de la loi Malraux ?
LE TAUX DE RÉDUCTION D'IMPÔT
La réduction d’impôt est calculée sur le montant des travaux de restauration aux taux suivants :
- Réduction de 22 % : immeubles situés dans un Site Patrimonial Remarquable (SPR) couvert par un Plan de Valorisation de l’architecture et du patrimoine (PVAP) approuvé ou dans un SPR où l’opération de restauration immobilière est déclarée d’utilité publique.
- Réduction de 30 % : immeubles situés dans un SPR couvert par un Plan de Sauvegarde et de Mise en Valeur (PSMV) approuvé.
- Optimisation de votre rendement locatif : les charges de droit commun (frais de gestion, provisions de syndic, primes d'assurance) restent déductibles de vos revenus fonciers selon les règles ordinaires, à condition qu'elles ne soient pas déjà intégrées dans la base de calcul de la réduction d'impôt Malraux.
LE PLAFONNEMENT DES DÉPENSES ET LE REPORT FISCAL
- Plafond des travaux : jusqu'à 400 000 € maximum de dépenses éligibles, à étaler sur une période maximale de 4 années consécutives (soit la période globale allant de la date de délivrance du permis de construire au 31 décembre de la troisième année suivante).
- Économie fiscale maximale : réduisez vos impôts jusqu'à 120 000 € (au taux de 30 %) ou 88 000 € (au taux de 22 %).
- Report fiscal avantageux : si votre réduction d’impôt dépasse le montant de votre impôt dû pour une année, l’excédent est reportable sur l'impôt sur le revenu dû au titre des 3 exercices suivants.
Exemple concret : Simulation d'un investissement
M. et Mme Martin, un couple de contribuables fortement imposés (Tranche Marginale d'Imposition à 41 %), décident d'acquérir un appartement de caractère à restaurer au cœur d'un Site Patrimonial Remarquable (SPR) couvert par un PSMV.
LES DONNÉES DE L'OPÉRATION :
- Prix d'acquisition de l'immeuble (foncier) : 150 000 €
- Montant des travaux de restauration éligibles : 200 000 € (étalés sur 2 ans, soit 100 000 € par an)
- Investissement global : 350 000 €
CALCUL DE LA RÉDUCTION D'IMPÔT :
L'immeuble étant situé en zone PSMV, le taux de la réduction d'impôt s'élève à 30 % du montant des travaux.
- Réduction d'impôt totale : 200 000 € × 30 % = 60 000 €
- Imputation fiscale : les travaux durent 2 ans. Les Martin réduisent directement leur impôt sur le revenu de 30 000 € par an pendant 2 ans.
BILAN DE L'OPÉRATION PATRIMONIALE :
Grâce au dispositif Malraux, le coût réel des travaux pour le couple n'est plus que de 140 000 € au lieu de 200 000 €. Au terme de l'opération, ils possèdent un bien d'exception entièrement restauré d'une valeur de 350 000 €, financé à hauteur de 17 % par l'État (60 000 € d'économie d'impôt globale), tout en percevant des loyers non plafonnés pendant les 9 années d'engagement.
Les conditions d'éligibilité pour sécuriser votre projet
Pour valider définitivement votre avantage fiscal, plusieurs critères stricts doivent être respectés :
- La localisation : le logement doit impérativement se trouver dans un Site Patrimonial Remarquable (SPR).
- L'engagement de location : le bien rénové doit être loué nu pendant une durée minimale de 9 ans à titre de résidence principale du locataire (hors foyer fiscal et ascendant ou un descendant).
- Les autorisations administratives : il est nécessaire d'obtenir une autorisation spéciale du Préfet (permis de construire ou déclaration préalable) avant le début du chantier.
- Le suivi des travaux : la restauration complète de l'immeuble doit être supervisée par un Architecte des Bâtiments de France (ABF).
- Le délai de mise en location : le bien doit être loué dans les 12 mois maximum suivant la fin effective des travaux.
- Les obligations déclaratives : vous devez établir une déclaration fiscale spécifique avec le détail des coûts des travaux. (formulaire N° 2044-SPE et N° 2042-RICI).
Attention : les dépenses d'agrandissement ou d’entretien courant ne sont pas éligibles. La loi impose une restauration complète de l'existant. Il est vivement conseillé de se rapprocher de professionnels de l'immobilier pour éviter tout risque de redressement fiscal.
Sécurisez votre investissement Malraux
Face à des règles fiscales et architecturales strictes, l'accompagnement par des professionnels est indispensable. Confiez votre projet à Capital-Patrimoine pour investir en toute sérénité.
FAQ sur la loi Malraux
Peut-on cumuler la loi Malraux et le mécanisme du déficit foncier sur un même bien ? Oui, mais pas sur les mêmes dépenses. Les travaux de restauration intégrés dans le calcul de votre réduction d'impôt Malraux ne peuvent pas être déduits une seconde fois en déficit foncier. En revanche, les charges ordinaires (intérêts d'emprunt, taxe foncière, frais de gestion) restent déductibles de vos revenus fonciers selon le droit commun.
Que se passe-t-il si ma réduction d'impôt Malraux dépasse le montant de mon impôt sur le revenu ? Si la réduction d’impôt obtenue au titre d'une année excède l’impôt dû par votre foyer fiscal, l’excédent n'est pas perdu. La loi vous autorise à reporter le solde de cette réduction d'impôt sur les 3 années suivantes.
Le dispositif Malraux est-il soumis au plafonnement des niches fiscales ? Non. Le dispositif Malraux est totalement exclu du plafonnement global des niches fiscales fixé à 10 000 € par an. C'est un avantage majeur qui permet aux investisseurs fortement imposés de réaliser d'importantes économies d'impôt sans blocage légal.
Investir & défiscaliser
Grâce aux dispositifs fiscaux en vigueur



Attention, la législation change constamment, les informations contenues sur le site www.capital-patrimoine.fr sont données à titre purement informatif et ne peuvent donc être considérées comme des documents faisant juridiquement foi.
Découvrez notre guide
Recevez toutes les informations sur la loi
à travers un guide simple et explicite.