Revenus locatifs : comment effacer vos impôts fonciers ?
Publié le 21 September 2026
Déficit foncier : le levier fiscal pour optimiser votre investissement locatif
L’investissement immobilier locatif produit des recettes qui sont généralement taxées par l’administration fiscale. Si vous êtes propriétaire d’un bien immobilier loué nu, vous êtes imposé sur ses revenus. Cependant, vous avez la possibilité de réduire votre impôt sur le revenu.
Vous souhaitez optimiser vos revenus locatifs, maximiser le rendement de votre investissement tout en réduisant vos impôts ? Le déficit foncier peut être la solution idéale pour vous !
Qu'est-ce que le déficit foncier ?
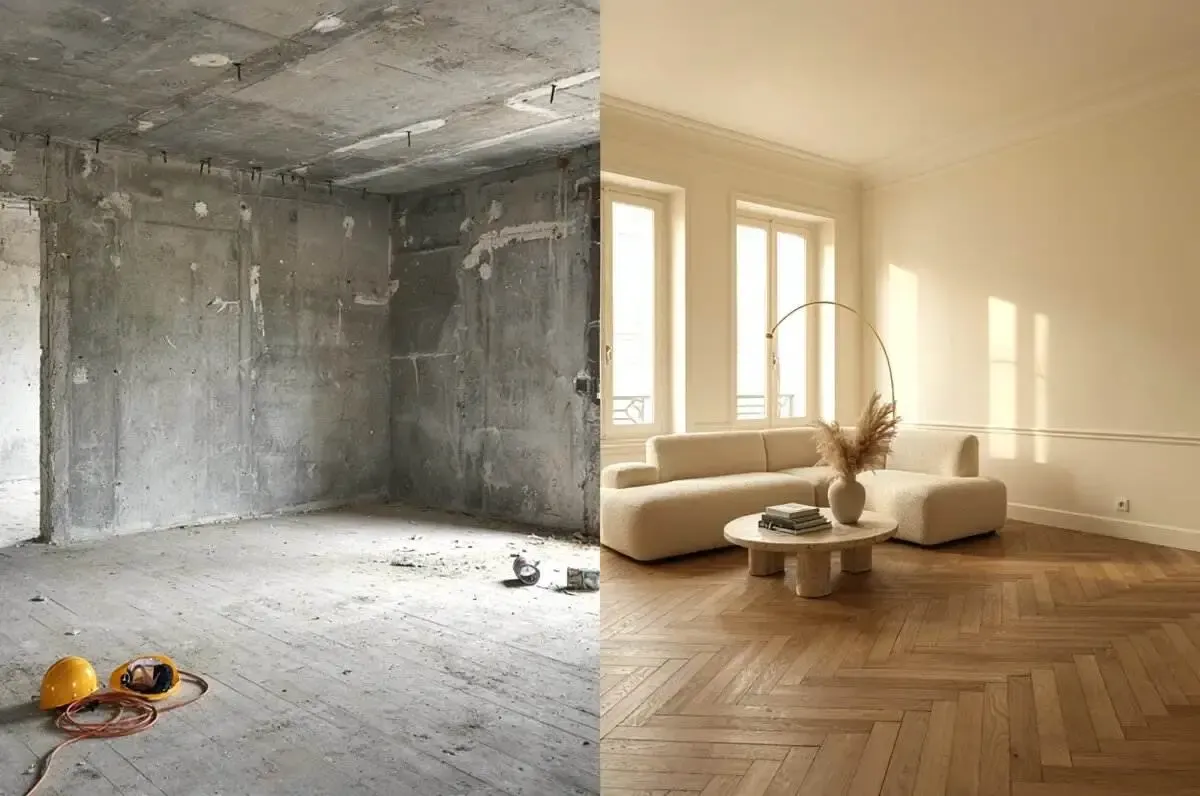
Le déficit foncier est un mécanisme fiscal de droit commun inscrit à l’article 156 du Code général des impôts (CGI). Dans le cadre d’un investissement immobilier locatif, il consiste à acquérir un bien dans l’ancien et à y faire réaliser des travaux de rénovation nécessaires à sa mise en location.
Ce mécanisme, souvent méconnu ou mal exploité, permet de transformer les charges déductibles liées à la rénovation ou à l’entretien d’un bien locatif en avantage fiscal. Il permet aux investisseurs de déduire de leurs revenus fonciers, et sous certaines conditions de leur revenu global, les charges excédant les loyers perçus. Autrement dit, si les dépenses engagées pour l’entretien, la réparation ou l’amélioration d’un bien locatif sont supérieures aux recettes locatives, ce « déficit » peut venir alléger votre imposition.
Optimiser sa fiscalité immobilière est un excellent moyen de maximiser la rentabilité de son projet immobilier locatif.
Les avantages du déficit foncier
- Déduction du déficit foncier : le plafond annuel d'imputation de 10 700 € est doublé à 21 400 € jusqu'au 31 décembre 2027 pour la rénovation énergétique d'une passoire thermique (E, F ou G) atteignant la classe D ou supérieure, sur justificatifs DPE.
- Déduction du montant des travaux d'entretien, de réparation et d'amélioration sur les revenus fonciers positifs, sans plafond.
- Déduction des intérêts d’emprunt et frais assimilés exclusivement sur les bénéfices fonciers.
- Report possible de l’excédent du déficit non imputé : la part du déficit foncier (liée aux travaux) qui excède le plafond annuel de 10 700 € (ou 21 400 €) est reportable pendant 10 ans exclusivement sur vos futurs revenus fonciers. Si votre revenu global de l'année est insuffisant pour absorber l'imputation maximale de 10 700 €, l'excédent non utilisé engendre un déficit global reportable sur vos revenus des 6 années suivantes.
- Impact fiscal immédiat : il démarre l’année de paiement des travaux et n’est pas soumis au plafonnement global des niches fiscales.
- Stratégies patrimoniales : vous pouvez combiner le mécanisme du déficit foncier avec d'autres régimes (comme le dispositif Malraux) pour optimiser des quotes-parts de travaux distinctes, à condition d'affecter des dépenses strictement différentes à chaque dispositif.
Autre solution pour réduire fortement vos impôts ? La loi Malraux.
Pourquoi choisir le déficit foncier ?
- Se constituer un patrimoine immobilier pour préparer l'avenir et générer des revenus complémentaires.
- Obtenir une réduction immédiate de l’impôt sur le revenu : en imputant le déficit sur votre revenu global, vous diminuez directement votre base imposable.
- Valoriser votre patrimoine : les travaux réalisés augmentent la valeur vénale et locative de votre bien immobilier.
- Flexibilité : applicable à tout type de bien ancien destiné à la location nue.
- Absence de plafonnement global des niches fiscales : le déficit foncier n'est pas soumis au plafond des niches fiscales de 10 000 €.
Comment calculer le déficit foncier ?
Additionnez toutes les charges déductibles (hors intérêts d’emprunt) et soustrayez-les des loyers encaissés. Si le résultat est négatif, vous avez généré un déficit foncier. Les intérêts d'emprunt s'imputent quant à eux en priorité sur les revenus fonciers.
Exemple chiffré :
• Loyers encaissés : 40 000 €
• Intérêts d'emprunt et frais assimilés : 15 000 €
• Autres charges déductibles (travaux, taxes, assurances) : 45 000 €
Étape 1 : L'imputation prioritaire des intérêts d'emprunt
Les intérêts d'emprunt s'imputent obligatoirement en premier sur les loyers encaissés.
Loyers (40 000 €) - Intérêts (15 000 €) = + 25 000 €
Il reste un solde positif de 25 000 € de revenus fonciers.
Étape 2 : L'imputation des autres charges (travaux)
On impute ensuite les 45 000 € de travaux sur le solde restant.
Solde restant (25 000 €) - Travaux (45 000 €) = - 20 000 €
Le déficit foncier total généré est de 20 000 €.
Étape 3 : L'impact fiscal de ce déficit
Ce déficit de 20 000 € est automatiquement ventilé par l'administration fiscale de deux manières :
- Imputation immédiate sur le revenu global : le montant de 10 700 € est déduit directement de vos autres revenus (salaires, pensions, etc.) au titre de l'année en cours.
- Report sur les futurs revenus fonciers : le solde restant, soit un montant de 9 300 € (20 000 € - 10 700 €) est mis en réserve. Il sera reportable pendant 10 ans pour gommer vos futurs bénéfices fonciers et les rendre totalement nets d'impôt.
Les étapes pour générer et optimiser un déficit foncier
- Sélectionner un bien éligible : privilégier les biens anciens nécessitant des travaux de rénovation ou d’amélioration.
- Évaluer les travaux à réaliser : planifier les dépenses pour maximiser les charges déductibles (entretien, réparation, amélioration).
- Opter pour le régime réel d’imposition : obligatoire pour bénéficier du dispositif.
- Respecter la durée d’engagement locatif : louer le bien nu au moins jusqu'au 31 décembre de la 3ᵉ année suivant l’imputation du déficit sur le revenu global.
- Déclarer les charges : utiliser le formulaire 2044 ou 2044-SPE lors de la déclaration de revenus fonciers.
- Anticiper le report du déficit : planifier les investissements sur plusieurs années pour optimiser votre fiscalité immobilière.
Le dispositif du déficit foncier constitue un levier fiscal très attractif permettant d’optimiser ses revenus locatifs tout en réduisant ses impôts. C'est une réelle opportunité pour se constituer un patrimoine foncier à la fiscalité avantageuse. Grâce à une stratégie bien pensée et à l’accompagnement d’experts, il est possible de transformer les contraintes fiscales en véritables opportunités de croissance.
NOS CONSEILLERS À VOTRE ÉCOUTE
Vous souhaitez réduire votre impôt tout en valorisant votre patrimoine ? Contactez nos experts pour une étude personnalisée et découvrez comment le déficit foncier peut transformer votre investissement locatif en un placement rentable et fiscalement optimisé !
FAQ sur le déficit foncier
Que se passe-t-il si je revends le bien avant la fin des 3 ans ? L’administration fiscale peut remettre en cause l’avantage obtenu et réclamer la réintégration des déficits indûment imputés. L'imputation du déficit foncier sur le revenu global n'est définitivement acquise que si le bien est loué de manière continue jusqu'au 31 décembre de la troisième année suivant cette imputation. Certaines exceptions existent pour des raisons de force majeure, telles qu’une mutation professionnelle, un licenciement, une invalidité ou un décès.
Puis-je appliquer le déficit foncier sur plusieurs biens ? Oui, le mécanisme s’applique à l’ensemble de vos biens anciens loués vides relevant du régime réel. Le calcul du déficit foncier est globalisé sur la déclaration 2044 : les revenus et les charges de tous vos biens sont mutualisés.
En cas de contrôle de l’administration fiscale, quels documents justificatifs dois-je conserver ? Les factures détaillées des entreprises (faisant mention de l'adresse du bien, de la mention acquittée et de la nature précise des travaux), les devis signés, les justificatifs de paiement, tout document relatif à l’acquisition du bien et une copie du contrat de location.
Vous aimerez aussi :
Défiscalisation en Monument Historique : levier d'optimisation fiscale
Vous cherchez à réduire vos impôts de manière significative tout en développant un patrimoine d'exception ? La loi Monum
Loi Denormandie 2027 : Jusqu'à 21% de Réduction d'Impôt dans l'Ancien
En 2026, l’investissement locatif dans l’ancien reste une opportunité majeure pour les contribuables souhaitant réduire
Optimiser la fiscalité de vos revenus fonciers avec la Nue-Propriété
L'investissement immobilier en nuepropriété permet d'acquérir un bien à prix réduit tout en bénéficiant d'avantages fisc