Les charges déductibles pour créer un Déficit Foncier
Le déficit foncier est un mécanisme de défiscalisation incontournable pour optimiser le rendement d'un investissement locatif nu. Souvent mal exploité, ce dispositif de droit commun permet de transformer vos charges déductibles (travaux de rénovation, d'entretien ou de réparation) en une baisse immédiate de votre fiscalité. Pour maximiser votre rendement, il est essentiel de maîtriser le calcul du déficit foncier et de savoir quelles dépenses vous pouvez légalement soustraire de vos revenus locatifs. L'objectif ? Effacer vos loyers imposables et imputer l'excédent de charges sur votre revenu global pour obtenir une réduction d'impôt significative.
Si la liste des frais autorisés par l'article 31 du CGI (Code général des impôts) est conséquente, la manière la plus efficace de générer du déficit est de réaliser d’importants travaux déductibles de réparation, d'entretien ou d'amélioration.
Découvrez notre guide pratique pour sécuriser votre déclaration de revenus fonciers sans risque de redressement fiscal.
Quelles sont les charges déductibles pour le calcul du déficit foncier ?
Sont concernés les travaux qui appartiennent aux catégories suivantes :
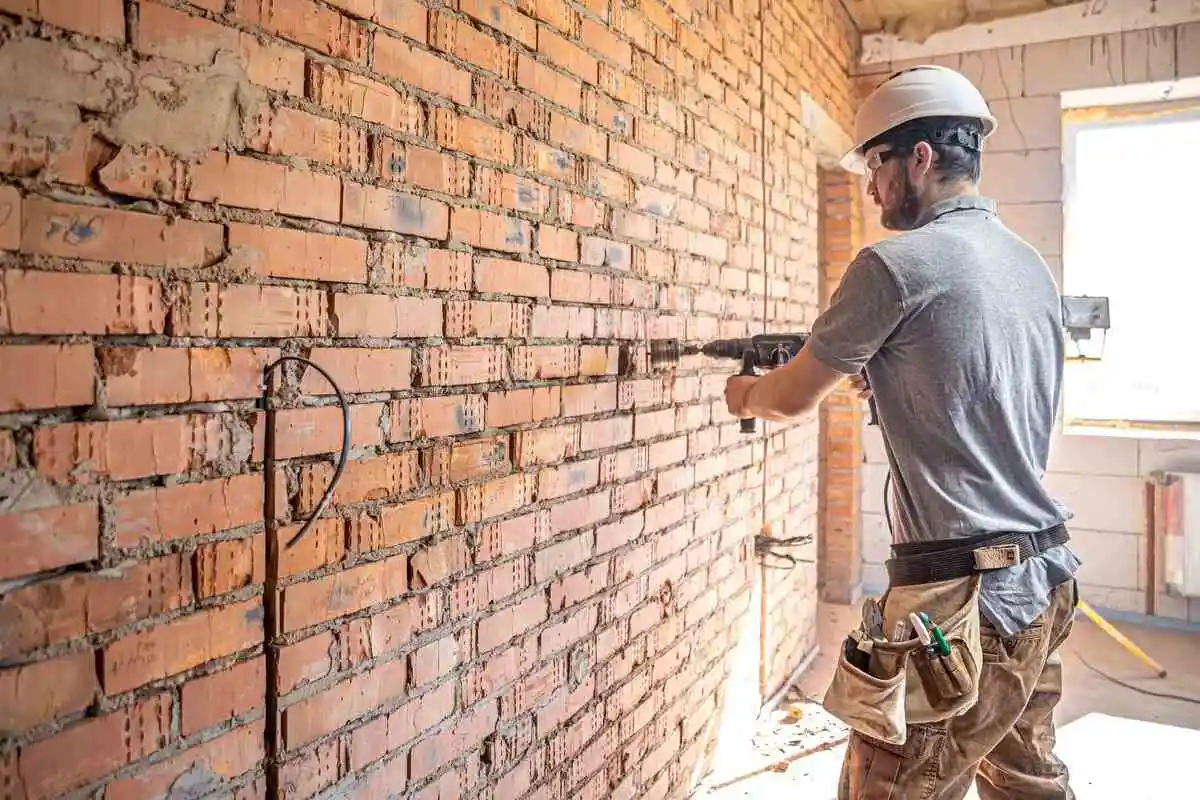
- Les dépenses d’amélioration : ces dépenses permettent d’améliorer le confort et la qualité de vie du logement, sans en modifier la structure. Il peut s'agir de l'installation ou de la modernisation d’un système de chauffage central, de la rénovation d'une salle de bains, de la mise aux normes de l’électricité, de l'isolation thermique, etc.
- Les dépenses de réparation et d’entretien : il peut s’agir de travaux pour remédier à la vétusté du logement comme la remise en état du gros œuvre, des canalisations, de l’installation électrique ou l'entretien des espaces verts privatifs.
La déduction peut se faire à hauteur de 100 % des travaux d’entretien, de réparation ou de remise en état engagés. Il existe une limite annuelle d’imputation sur le revenu global de 10 700 € (hors travaux de rénovation énergétique éligibles au plafond rehaussé). Si cette limite est dépassée, le déficit non imputé est reportable pendant 10 ans, mais seulement sur les revenus fonciers (et pendant 6 ans sur le revenu global pour la part des charges hors intérêts d'emprunt).
À noter : le dispositif de déficit foncier majoré, permettant de déduire jusqu'à 21 400 € de travaux par an du revenu global, est applicable jusqu'au 31 décembre 2027. Ce mécanisme fiscal cible exclusivement les travaux de rénovation énergétique permettant de faire passer le logement d'une classe énergétique E, F ou G à une classe A, B, C ou D.
Exemples de charges déductibles et frais assimilés :
- Charges financières liées aux intérêts d’emprunt : seuls les intérêts (et non le capital remboursé) ainsi que les frais assimilés (assurance emprunteur, frais de garantie, frais de dossier) sont déductibles. Attention : la fraction de déficit foncier résultant des intérêts d'emprunt s'impute exclusivement sur les revenus fonciers des dix années suivantes et ne peut jamais être imputée sur le revenu global.
- Charges de copropriété : frais d’ascenseur, travaux votés en assemblée générale, honoraires du syndic, provisions pour charges courantes, entretien des parties communes, etc. (déductibles sous réserve de la régularisation annuelle des charges de copropriété).
- Frais de gestion et d’administration : cela concerne les honoraires d’agence immobilière, les frais de gestion locative, les frais de relance des loyers, les frais de rédaction des actes, ainsi que les frais de procédure en cas de litige avec un locataire.
- Primes d’assurance : assurance propriétaire non occupant (PNO), assurance loyers impayés (GLI), assurance multirisque habitation, etc.
- Impositions : comme la taxe foncière par exemple.
À noter : l’article 31 du Code général des impôts dresse une liste exhaustive des différentes charges déductibles. Les dépenses doivent être justifiées par des factures et avoir été effectivement acquittées au cours de l’année d’imposition.
Quelles sont les charges non déductibles ?
Bon à savoir : certaines dépenses, bien que parfois nécessaires, ne sont pas éligibles à la déduction au titre du déficit foncier au risque d’un redressement fiscal :
- Les travaux de construction, reconstruction ou d'agrandissement (création d’une extension, surélévation, démolition/reconstruction d’un étage, transformation d’un grenier en logement qui modifie le volume habitable ou la structure de l'immeuble, etc.).
- Les travaux payés par le locataire : seuls les travaux financés par le propriétaire le sont, visant par exemple à remettre le logement en état avant la mise en location.
- Les dépenses non justifiées par des factures acquittées au nom du propriétaire bailleur.
Il faut donc distinguer une rénovation complète d’un agrandissement. Transformer un logement ancien peut être fiscalement pertinent, mais la qualification fiscale des travaux doit être étudiée avec précision.
Comment réussir votre déclaration des revenus locatifs ?
Le déficit foncier doit être déclaré avec rigueur. Les principaux documents sont les suivants :
- Le formulaire n° 2044 (ou 2044-SPE pour les dispositifs spéciaux) pour détailler les revenus fonciers et les charges ;
- Le formulaire n° 2042 pour reporter le déficit imputable sur le revenu global (et son cadre dédié aux déficits antérieurs non encore imputés) ;
- Les factures des artisans (mentionnant obligatoirement le paiement effectif) ;
- Les appels de fonds et décomptes de copropriété ;
- Les attestations d’assurance ;
- Les justificatifs de taxe foncière ;
- Les tableaux d’amortissement et relevés d’intérêts du crédit.
L’investisseur doit également distinguer les dépenses effectivement acquittées des simples factures reçues. Une dépense engagée mais non réglée au 31 décembre de l'année fiscale en cours, ne peut pas être déduite au titre de l’année concernée.
Prêt à maximiser vos déductions fiscales ?
Les règles d'imputation des charges foncières exigent une rigueur absolue. Contactez nos conseillers Capital-Patrimoine pour un audit personnalisé gratuit de votre situation et sécurisez dès maintenant votre projet d'investissement.
Investir & défiscaliser
Grâce aux dispositifs fiscaux en vigueur



Attention, la législation change constamment, les informations contenues sur le site www.capital-patrimoine.fr sont données à titre purement informatif et ne peuvent donc être considérées comme des documents faisant juridiquement foi.
Découvrez notre guide
Recevez toutes les informations sur la loi
à travers un guide simple et explicite.